Domain bedienungsplatte.de kaufen?
Wir ziehen mit dem Projekt
bedienungsplatte.de um.
Sind Sie am Kauf der Domain
bedienungsplatte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bedienungsplatte.de kaufen?
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **


Ähnliche Suchbegriffe für Differenzbesteuerung
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:
-
Die Differenzbesteuerung im Umsatzsteuergesetz, Taschenbuch von Andre Dennisen, Peter Lang GmbH, Internationaler Verlag der Wissenschaften,Die Differenzbesteuerung Im Umsatzsteuergesetz, Taschenbuch Von Andre Dennisen, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-58525-2, Seitenanzahl: 10845,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schnittstelle KunstunterrichtSchnittstelle Kunstunterricht , Skulptur - Material - Prozess , > , Erscheinungsjahr: 20240701, Produktform: Kartoniert, Titel der Reihe: Schnittstelle Kunstunterricht##, Redaktion: Pauls, Karina, Seitenzahl/Blattzahl: 104, Keyword: Kunstunterricht; Kunstdidaktik; Kunstpädagogik; künstlerische Bildung; Skulptur, Fachschema: Didaktik~Unterricht / Didaktik~Kunsterziehung~Kunstunterricht, Fachkategorie: Unterricht und Didaktik: Kunst, allgemein, Imprint-Titels: Athena bei wbv, Warengruppe: TB/Bildende Kunst, Fachkategorie: Didaktische Kompetenz und Lehrmethoden, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: wbv Media GmbH, Verlag: wbv Media GmbH, Verlag: wbv Media GmbH & Co.KG, Länge: 221, Breite: 148, Höhe: 9, Gewicht: 232, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Differenzbesteuerung von Gebrauchtfahrzeugen gemäß § 25a UStG, Taschenbuch von Andrea Herzig, GRIN, 978-3-638-66345-8Differenzbesteuerung Von Gebrauchtfahrzeugen Gemäß § 25a Ustg, Taschenbuch Von Andrea Herzig, Grin, 978-3-638-66345-8, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Differenzbesteuerung bei Gebrauchtwaren nach § 25a UStG. Wann ist sie sinnvoll?, Taschenbuch von Anonymous, GRIN, 978-3-346-09613-5Die Differenzbesteuerung Bei Gebrauchtwaren Nach § 25a Ustg. Wann Ist Sie Sinnvoll?, Taschenbuch Von Anonymous, Grin, 978-3-346-09613-5, Seitenanzahl: 9647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **
-
Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **
-
Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **

Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:
-
Differenzbesteuerung nach § 25a UStG bei Kunstgegenständen. Voraussetzungen, Besonderheiten und Rechtsprobleme, Taschenbuch von Tatjana Ziljakow,Differenzbesteuerung Nach § 25a Ustg Bei Kunstgegenständen. Voraussetzungen, Besonderheiten Und Rechtsprobleme, Taschenbuch Von Tatjana Ziljakow, Grin, 978-3-389-00405-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Differenzbesteuerung im Umsatzsteuergesetz, Taschenbuch von Andre Dennisen, Peter Lang GmbH, Internationaler Verlag der Wissenschaften,Die Differenzbesteuerung Im Umsatzsteuergesetz, Taschenbuch Von Andre Dennisen, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-58525-2, Seitenanzahl: 10845,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schnittstelle KunstunterrichtSchnittstelle Kunstunterricht , Skulptur - Material - Prozess , > , Erscheinungsjahr: 20240701, Produktform: Kartoniert, Titel der Reihe: Schnittstelle Kunstunterricht##, Redaktion: Pauls, Karina, Seitenzahl/Blattzahl: 104, Keyword: Kunstunterricht; Kunstdidaktik; Kunstpädagogik; künstlerische Bildung; Skulptur, Fachschema: Didaktik~Unterricht / Didaktik~Kunsterziehung~Kunstunterricht, Fachkategorie: Unterricht und Didaktik: Kunst, allgemein, Imprint-Titels: Athena bei wbv, Warengruppe: TB/Bildende Kunst, Fachkategorie: Didaktische Kompetenz und Lehrmethoden, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: wbv Media GmbH, Verlag: wbv Media GmbH, Verlag: wbv Media GmbH & Co.KG, Länge: 221, Breite: 148, Höhe: 9, Gewicht: 232, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
-
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **
-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **
Ähnliche Suchbegriffe für Differenzbesteuerung
-
Differenzbesteuerung von Gebrauchtfahrzeugen gemäß § 25a UStG, Taschenbuch von Andrea Herzig, GRIN, 978-3-638-66345-8Differenzbesteuerung Von Gebrauchtfahrzeugen Gemäß § 25a Ustg, Taschenbuch Von Andrea Herzig, Grin, 978-3-638-66345-8, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Differenzbesteuerung bei Gebrauchtwaren nach § 25a UStG. Wann ist sie sinnvoll?, Taschenbuch von Anonymous, GRIN, 978-3-346-09613-5Die Differenzbesteuerung Bei Gebrauchtwaren Nach § 25a Ustg. Wann Ist Sie Sinnvoll?, Taschenbuch Von Anonymous, Grin, 978-3-346-09613-5, Seitenanzahl: 9647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
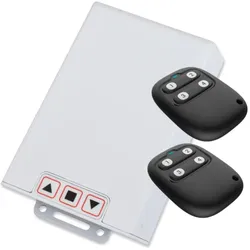
TorOne Steuerung TM5030 inkl. Innen-BedienfeldTorOne Steuerung TM5030 mit Innen-Bedienfeld Effiziente Steuerung für Ihr Rolltor-System Die TorOne Steuerung TM5030 mit Innen-Bedienfeld ist die ideale Lösung für alle, die eine zuverlässige und komfortable Steuerung ihres Rolltors suchen. Als hochwertiges Produkt aus dem Hause TorOne überzeugt diese Rolltorsteuerung durch ihre einfache Bedienung und ihre präzise Funktionalität. Speziell für den automatischen Betrieb von Anlagen mit 230 V Wechselstromantrieben entwickelt, bietet sie eine sichere und effiziente Steuerungsmöglichkeit für private und gewerbliche Anwendungen. Komfortable Bedienung direkt vor Ort Ein besonderes Highlight der TorOne Steuerung TM5030 ist das integrierte Innen-Bedienfeld. Mit den klar strukturierten Funktionen Auf, Stop und Ab haben Sie jederzeit die volle Kontrolle über Ihr Rolltor. Die intuitive Bedienung ermöglicht eine schnelle und unkomplizierte Steuerung, ohne dass zusätzliche Geräte notwendig sind. Diese Steuerung mit Innen-Bedienfeld eignet sich perfekt für Nutzer, die Wert auf einfache Handhabung und direkte Kontrolle legen. Flexible Steuerung per Funk und Bedienfeld Neben dem integrierten Bedienfeld kann die TorOne Steuerung TM5030 mit Innen-Bedienfeld auch bequem über einen Funksender gesteuert werden. Diese doppelte Steuerungsmöglichkeit sorgt für maximale Flexibilität im Alltag. Ob aus der Distanz oder direkt vor Ort – Ihre Rolltorsteuerung reagiert zuverlässig auf Ihre Eingaben und sorgt für einen reibungslosen Betrieb Ihrer Toranlage. Technische Details im Überblick Geeignet für: 230 V Wechselstromantriebe Steuerung: Funksender und integriertes Innen-Bedienfeld Bedienfunktionen: Auf – Stop – Ab Bauart: Kompakte Rolltorsteuerung Einsatzbereich: Automatischer Betrieb von Toranlagen Wichtige Hinweise zur Nutzung Bitte beachten Sie, dass die TorOne Steuerung TM5030 bewusst auf eine klare und reduzierte Funktionalität ausgelegt ist. Es bestehen keine zusätzlichen Anschlussmöglichkeiten für externe Taster, Unterschienenabschaltungen oder Lichtschranken. Diese Spezialisierung gewährleistet eine besonders einfache Installation und einen störungsarmen Betrieb Ihrer Rolltorsteuerung. Ideal für einfache und zuverlässige Anwendungen Die TorOne Steuerung TM5030 mit Innen-Bedienfeld richtet sich an Anwender, die eine robuste und unkomplizierte Steuerungslösung suchen. Durch den Verzicht auf komplexe Zusatzfunktionen steht die Zuverlässigkeit im Fokus. Gerade in Umgebungen, in denen eine klare Bedienstruktur erforderlich ist, überzeugt diese Steuerung durch ihre Stabilität und Langlebigkeit. Jetzt bei Scheurich24 entdecken Als Ihr zuverlässiger Partner im Onlinehandel bietet Scheurich24 Ihnen mit der TorOne Steuerung TM5030 mit Innen-Bedienfeld eine hochwertige Lösung für Ihre Torautomatisierung. Profitieren Sie von einer durchdachten Technik, einfacher Bedienung und langlebiger Qualität. Bestellen Sie jetzt und optimieren Sie Ihre Rolltorsteuerung mit einem leistungsstarken und benutzerfreundlichen System.29,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
TorOne Steuerung Proline inkl. 2 Handsender und Innen-BedienfeldTorOne Steuerung Proline inkl. 2 Handsender und Innen-Bedienfeld Lieferumfang 1 x TorOne Steuerung Proline 2 x Handsender Moderne Rolltorsteuerung für höchste Ansprüche Die TorOne Steuerung Proline inkl. 2 Handsender und Innen-Bedienfeld bietet Ihnen eine leistungsstarke und vielseitige Lösung zur komfortablen Steuerung Ihrer Toranlage. Als hochwertige Rolltorsteuerung aus dem Hause TorOne wurde dieses System speziell für den automatischen Betrieb von Toranlagen mit 230 V Wechselstromantrieben entwickelt. Dank moderner Technik, hoher Zuverlässigkeit und flexibler Einsatzmöglichkeiten ist diese Torsteuerung ideal für private sowie gewerbliche Anwendungen geeignet. Maximale Flexibilität durch vielseitige Steuerungsmöglichkeiten Die TorOne Steuerung Proline überzeugt durch ihre vielfältigen Bedienoptionen. Im Lieferumfang sind bereits 2 Handsender enthalten, mit denen Sie Ihr Tor bequem aus der Ferne steuern können. Zusätzlich verfügt die Rolltorsteuerung über ein integriertes Innen-Bedienfeld mit den Funktionen Auf, Stop und Ab. Darüber hinaus können auch externe Taster angeschlossen werden, was Ihnen noch mehr Flexibilität bei der Nutzung Ihrer Torsteuerung bietet. Sichere Funktechnologie mit modernem Wechselcode Ein besonderes Merkmal der TorOne Steuerung Proline inkl. 2 Handsender und Innen-Bedienfeld ist die fortschrittliche Funktechnologie. Die Übertragung der Funksignale erfolgt über einen modernen Wechselcode, der zuverlässig vor unbefugtem Zugriff schützt. Dadurch wird verhindert, dass Fremde Ihr Tor steuern oder Funksignale kopieren können. Diese innovative Sicherheitsfunktion macht die Rolltorsteuerung besonders sicher und sorgt für ein beruhigendes Gefühl im Alltag. Technische Details und Ausstattung Geeignet für: Toranlagen mit 230 V Wechselstromantrieben Steuerung: 2 Handsender, integriertes Innen-Bedienfeld und externe Taster Funkkapazität: Bis zu 120 Funksender-Tasten speicherbar Bedienfunktionen: Auf – Stop – Ab Sicherheitsfunktion: Verschlüsselung durch Wechselcode Anschlussmöglichkeiten: Schließkantensicherung, Lichtschranke, Signallampe Erweiterbar und anpassungsfähig Die TorOne Steuerung Proline bietet Ihnen zahlreiche Anschlussmöglichkeiten, um Ihre Toranlage individuell zu erweitern. So können Sie beispielsweise eine opto-elektronische Schließkantensicherung oder eine Lichtschranke integrieren, um die Sicherheit weiter zu erhöhen. Zusätzlich lässt sich eine Signallampe anschließen, die während der Torbewegung aktiviert wird. Diese vielseitigen Erweiterungsoptionen machen die Rolltorsteuerung zu einer besonders flexiblen Lösung. Zuverlässige Technik für den täglichen Einsatz Mit der TorOne Steuerung Proline inkl. 2 Handsender und Innen-Bedienfeld setzen Sie auf langlebige Qualität und zuverlässige Technik. Die robuste Bauweise und die durchdachte Konstruktion sorgen für einen störungsfreien Betrieb über lange Zeit. Egal ob im privaten Bereich oder im gewerblichen Einsatz – diese Torsteuerung erfüllt höchste Anforderungen an Komfort und Sicherheit. Jetzt bei Scheurich24 bestellen Entdecken Sie die TorOne Steuerung Proline inkl. 2 Handsender und Innen-Bedienfeld jetzt bei Scheurich24 und profitieren Sie von einer modernen und sicheren Rolltorsteuerung. Mit ihrer einfachen Bedienung, den vielseitigen Funktionen und der hohen Sicherheitsausstattung ist sie die perfekte Wahl für Ihre Torautomatisierung. Bestellen Sie noch heute und bringen Sie Ihre Torsteuerung auf ein neues Niveau.99,77 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **
-
Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **
-
Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **
-
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.